
企业陷入债务危机时,破产重整常被误读为破产清算,许多决策者一听破产二字就以为企业必死,于是匆忙申请清算,把仍有救的营业拆成废铁变卖。这个误区之所以值得关注,是因为它把可修复的债务问题变成不可逆的资产灭失,债权人回收更少,员工失业更多,地方经济也跟着受损。
现实中常见的情形是,企业刚出现流动性紧张,银行抽贷、供应商停供、客户观望,管理层便慌了神。有人把破产重整与破产清算混为一谈,觉得只要进入破产程序就是关门清算,于是直接申请清算,希望尽快甩掉债务包袱。这个动作看似果断,实则把企业推上另一条轨道。
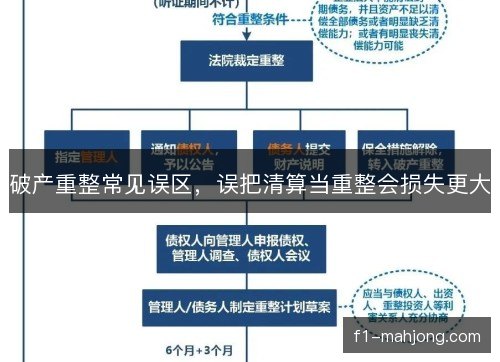
破产清算的目标是变卖全部资产,按法定顺序分配给债权人,最终注销企业主体。破产重整的目标则是拯救有营运价值的营业,通过债务减免、延期清偿、债转股、引入战略投资者等方式,让企业恢复造血能力。前者拆机器卖零件,后者修机器继续生产。对拥有品牌、技术、渠道或特许资质的企业,两种选择带来的价值差距极大。
误判往往来自信息不对称。管理层不了解重整程序,以为重整只是拖延时间,最终仍会清算;债权人担心个别清偿被撤销,宁愿抢先执行;地方政府顾虑企业破产影响就业与税收,也可能倾向快速处置。多方焦虑叠加,清算就被当成最省事的出口。可企业一旦注销,营业网络、人才团队和客户信任很难复原。
清算中的资产处置通常通过拍卖完成,时间紧迫,买家有限,价格容易被打压。专用生产线离开原有工艺和工人,可能只剩废铁价;商标、专利、客户名单、特许牌照一旦脱离持续经营,估值也会大幅缩水。重整则可以把这些资产放在营业整体中评估,用未来现金流说话,债权人拿到的清偿率往往更高。
海航集团进入破产重整时,旗下航空、机场、物流、金融等板块交织,债务规模巨大。若直接破产清算,航空运输许可、航线时刻、维修能力、常旅客数据等核心资源会迅速散失,债权人能分到的可能只是飞机和房产的折价残值。通过重整,海航集团保留航空主业,引入辽宁方大等战略投资者,才让营业价值有机会延续。
清算最残酷之处在于不可逆。企业主体一旦注销,未履行合同被解除,员工被遣散,资质被吊销,客户和供应链转向竞争对手,想再恢复几乎没有可能。重整当然也有失败风险,可能最终仍转为清算,但它至少给企业一次识别营运价值、谈判债务安排、寻找投资人的机会。误把清算当重整,等于未经审理就判了企业死刑。
程序选择从法院受理那一刻就开始分化。清算程序由清算组接管,重点清点财产、追收债权、变价分配;重整程序由管理人接管,重点维持营业、审查债权、招募投资人、制作重整计划草案。若企业本可重整,却在申请时写成清算,管理人的工作重心、债权人的预期和市场的信号都会朝变卖资产倾斜。程序惯性一旦形成,扭转成本极高。
更深层的原因在于观念。许多人把破产等同于倒闭,把进入法院程序视作企业死亡通知书,却不知道破产法同时提供清算与重整两种工具。重整是拯救程序,预重整、庭外重组、出售式重整都在实践中发展起来。对破产的污名化让管理层不敢早申请,拖到资产被查封、客户流失、团队解散,再想重整已错过最佳窗口。
损失不会只落在企业股东和债权人身上。一家制造企业若被直接清算,上游供应商的应收账款变成坏账,下游客户的生产排期被打乱,员工失去收入,地方税收和社保缴费减少,区域金融生态也随之收紧。重整则可以在程序保护下继续采购、生产、交付,把供应链和就业稳住。误把清算当重整,损失会沿着产业网络扩散。
重整并非万能。若企业没有核心营业、没有市场、没有投资人愿意进入,或者重整计划草案屡次无法通过,法院可以裁定终止重整程序并宣告破产。这种转入清算,是在识别营业价值、尝试债务重组之后的清算,与一开始就误把清算当重整截然不同。前者至少证明企业确实救不活,后者却可能把本可救活的企业提前埋葬。
避免误区的第一步是早期识别。企业出现连续亏损、现金流断裂、债务集中到期时,应尽快聘请律师、会计师和重整顾问做偿债能力分析,判断企业是否具有持续经营价值。若核心业务仍有市场,只是债务结构失衡,就应主动与主要债权人沟通,尝试预重整或庭外重组。恐慌性申请清算,往往把谈判筹码一次性丢光。
制度供给也在减少误判。麻将胡了官方预重整把庭外协商与庭内程序衔接起来,出售式重整让优质资产转移到新主体继续经营,关联企业实质合并重整则处理复杂集团债务。法院和管理人需要识别营运价值,不能把重整案件机械办成清算案件。地方政府在信用修复、职工安置、税费协调上的支持,也会影响企业能否真正恢复。
往后看,破产审判会越来越市场化、法治化。产业投资人、私募基金、资产管理公司更愿意在重整中寻找被低估的营业资产,管理人队伍也在专业化。企业经营者需要把破产法当成风险管理工具,而不是耻辱标签。当更多人明白清算与重整的边界,误把清算当重整造成的资产灭失、就业流失和信用断裂,才会逐步减少。
企业站在危机边缘时,最该先问的是核心营业是否还有持续经营价值,而不是被破产二字吓得匆忙选择清算。有拯救可能的企业进入重整,能保住技术、品牌、团队和供应链,也能让债权人在更高清偿率下退出。清算与重整各有适用边界,真正危险的是把两者混为一谈。让专业判断替代恐慌,才能避免更大的共同损失。